Por que montar uma carteira é diferente de simplesmente comprar ações
Muitos iniciantes acreditam que investir em ações se resume a escolher um ou dois papéis promissores e esperar que subam. Essa visão simplista costuma levar a resultados frustrantes. Montar uma carteira é um processo estruturado, com objetivo, método e revisão. É a diferença entre juntar figurinhas aleatórias e construir um time que joga junto, cada peça cumprindo uma função específica dentro de uma estratégia maior.
Uma carteira bem construída equilibra risco e retorno, distribui o capital entre setores diferentes e respeita o perfil do investidor. Ela não nasce pronta: é moldada aos poucos, com aportes mensais, estudo contínuo e ajustes conscientes. Neste guia, você vai entender como sair do zero e estruturar sua primeira carteira de ações com critério, sem depender de dicas de redes sociais ou promessas milagrosas.
Defina seus objetivos antes de escolher qualquer ação
Antes de pensar em tickers, é preciso responder a três perguntas básicas. Qual é o seu objetivo com esses investimentos? Em quanto tempo você pretende usar o dinheiro? Quanto de oscilação você suporta sem perder o sono? As respostas definem o tipo de carteira que faz sentido para você.
Quem busca renda passiva tende a priorizar empresas pagadoras de dividendos, com negócios maduros e fluxo de caixa estável. Quem busca crescimento de capital aceita mais volatilidade em troca de empresas em expansão, muitas vezes com dividendos menores. Quem tem objetivos de curto prazo, como comprar um carro em dois anos, provavelmente não deveria estar em ações, e sim em investimentos mais previsíveis.
Escreva seus objetivos em um papel. Coloque prazos, valores e o papel que a bolsa ocupa na sua vida financeira. Essa clareza evita decisões impulsivas quando o mercado oscilar, porque você terá um norte para consultar sempre que a dúvida aparecer.
Quanto do seu patrimônio deve ir para ações
Não existe uma regra universal, mas há princípios que ajudam. Antes de qualquer aporte em renda variável, é essencial ter uma reserva de emergência que cubra de seis a doze meses de despesas, guardada em investimentos líquidos e seguros. Sem essa base, qualquer imprevisto pode obrigar a vender ações em momento ruim.
Depois da reserva montada, o percentual destinado a ações depende do seu perfil e horizonte. Investidores mais conservadores costumam manter entre 10% e 30% do patrimônio em renda variável. Perfis moderados ficam entre 30% e 60%. Perfis arrojados podem passar de 60%, desde que entendam e aceitem a volatilidade. O importante é que esse percentual permita dormir tranquilo mesmo em semanas de queda forte.
Escolhendo os setores que vão compor a carteira
Uma carteira saudável não concentra tudo em um único setor. Bancos, energia elétrica, saneamento, varejo, saúde, tecnologia, indústria e commodities têm comportamentos diferentes ao longo dos ciclos econômicos. Quando um setor sofre, outro pode compensar, suavizando o resultado total.
Para iniciantes, uma boa referência é começar com quatro ou cinco setores distintos. Setores regulados, como energia e saneamento, tendem a ser mais previsíveis e pagadores de dividendos. Setores cíclicos, como varejo e indústria, oscilam mais com a economia. Tecnologia costuma oferecer crescimento, mas com volatilidade elevada. Equilibrar esses perfis é o primeiro passo para uma carteira resiliente.
Critérios para selecionar empresas dentro de cada setor
Com os setores definidos, é hora de escolher as empresas. Alguns critérios ajudam a filtrar o universo de opções. Empresas com histórico consistente de lucro, geração de caixa positiva, dívida controlada e boa governança tendem a ser mais seguras. Indicadores como ROE, margem líquida e dívida líquida sobre patrimônio ajudam nessa análise.
Também vale observar o dividend yield, especialmente para quem busca renda. Empresas que distribuem lucros de forma recorrente sinalizam maturidade e disciplina financeira. Por outro lado, yields muito altos e repentinos podem indicar problemas, como queda acentuada no preço da ação. Contexto é fundamental.
Evite comprar uma empresa apenas porque o preço caiu muito. Ação barata sem fundamento é armadilha. Prefira negócios que você entende, com produtos ou serviços que fazem parte do seu dia a dia, e cujos relatórios você consegue ler sem se perder. Familiaridade com o modelo de negócio reduz o risco de decisões erradas.
Quantas ações ter e como distribuir o capital
Uma carteira com poucas ações concentra risco demais. Uma carteira com dezenas de papéis dilui resultados e dificulta o acompanhamento. Para iniciantes, o intervalo entre oito e quinze empresas costuma funcionar bem. Esse número permite diversificação sem transformar o controle da carteira em um segundo emprego.
A distribuição do capital também importa. Evite colocar 50% em uma única ação, por mais confiante que você esteja. Uma referência comum é limitar cada ativo a algo entre 5% e 15% do total. Assim, mesmo que uma empresa enfrente dificuldades, o impacto na carteira como um todo é administrável.
Além das ações individuais, considere incluir um ou dois ETFs para ampliar a diversificação com baixo custo. Um ETF de índice amplo pode funcionar como base da carteira, enquanto as ações escolhidas a dedo complementam a estratégia com apostas mais direcionadas.
Aportes regulares: o motor silencioso da carteira
Uma das maiores vantagens do investidor iniciante é o tempo. Aportes mensais regulares, mesmo que pequenos, aproveitam o poder dos juros compostos e suavizam o preço médio das compras. Em vez de tentar acertar o melhor momento, você investe com disciplina, comprando mais quando os preços caem e menos quando sobem.
Defina um valor fixo ou um percentual da sua renda mensal para investir. Automatize o processo, transferindo o dinheiro para a corretora logo após receber o salário. Tratar o aporte como uma despesa fixa, e não como sobra, é o que separa quem constrói patrimônio de quem apenas pretende construir.
Como reavaliar e rebalancear a carteira
Uma carteira não é estática. Empresas mudam, setores giram e seus objetivos evoluem. Reavaliar a carteira a cada seis meses ou uma vez por ano ajuda a manter o alinhamento com a estratégia original. Nessa revisão, verifique se os fundamentos das empresas continuam sólidos e se os pesos estão dentro do planejado.
O rebalanceamento consiste em ajustar os percentuais de cada ativo de volta ao alvo definido. Se uma ação subiu muito e agora representa 25% da carteira quando o ideal era 10%, vender parte e realocar em outras posições reduz o risco. Se outra caiu e ficou sub-representada, aportar nela pode ser uma oportunidade. Essa disciplina força você a vender caro e comprar barato, comportamento que a maioria dos investidores não consegue naturalmente.
Erros que arruínam carteiras de iniciantes
O primeiro erro é montar a carteira com pressa, comprando tudo em uma semana sem estudar. O segundo é copiar carteiras de influenciadores sem entender a lógica por trás das escolhas. O terceiro é mudar de estratégia a cada notícia, girando a carteira demais e pagando custos desnecessários.
Outro erro comum é ignorar a tributação. Vendas acima de vinte mil reais por mês em ações geram imposto de 15% sobre o lucro, e o controle correto evita problemas com a Receita Federal. Também é frequente o iniciante vender as vencedoras cedo para realizar lucro e manter as perdedoras por apego, um comportamento que sabota resultados no longo prazo.
Por fim, muitos esquecem que a carteira precisa fazer sentido para o seu perfil. Uma estratégia agressiva demais gera ansiedade; uma conservadora demais pode não atingir os objetivos. O equilíbrio está em conhecer a si mesmo antes de conhecer o mercado.
Ferramentas e organização para acompanhar a carteira
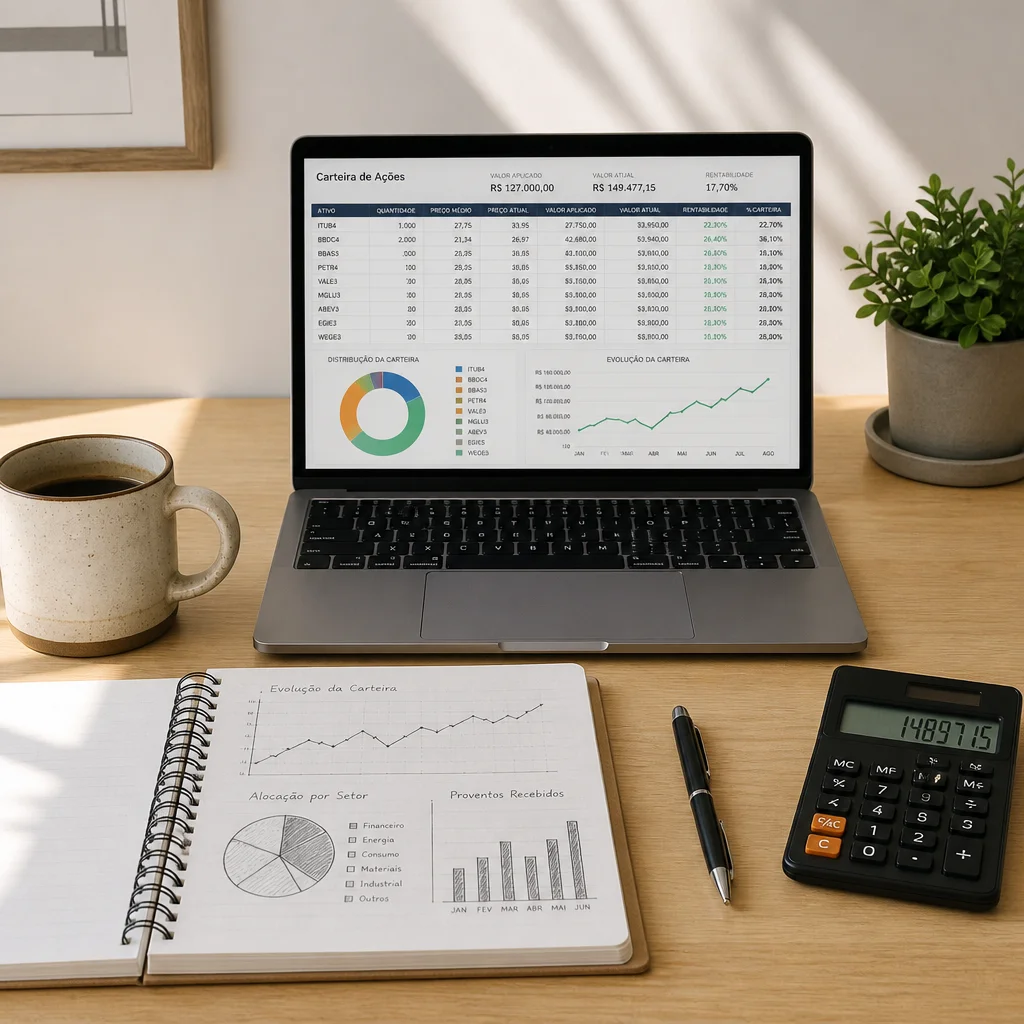
Manter uma planilha ou usar aplicativos de controle ajuda a visualizar a evolução da carteira, os proventos recebidos e o desempenho por ativo. Anote o motivo de cada compra e venda. Com o tempo, esse diário revela padrões nos seus acertos e erros, permitindo ajustes conscientes.
Acompanhe os relatórios trimestrais das empresas que você possui. Não é necessário ler tudo com profundidade, mas entender os principais números e as mensagens da administração mantém você informado sobre o que está acontecendo com o seu dinheiro. Investir é um processo contínuo de aprendizado.
Conclusão: uma carteira se constrói com método e paciência
Montar a primeira carteira de ações é um marco na vida financeira de qualquer pessoa. Feito com critério, o processo se torna uma ferramenta poderosa de construção de patrimônio. Defina objetivos claros, respeite seu perfil, diversifique por setores, escolha empresas com fundamentos sólidos e mantenha aportes regulares. Reavalie periodicamente, evite os erros clássicos e lembre-se de que o tempo é o maior aliado do investidor disciplinado. Sua carteira não precisa ser perfeita no começo, mas precisa ser coerente com o que você quer construir nos próximos anos.