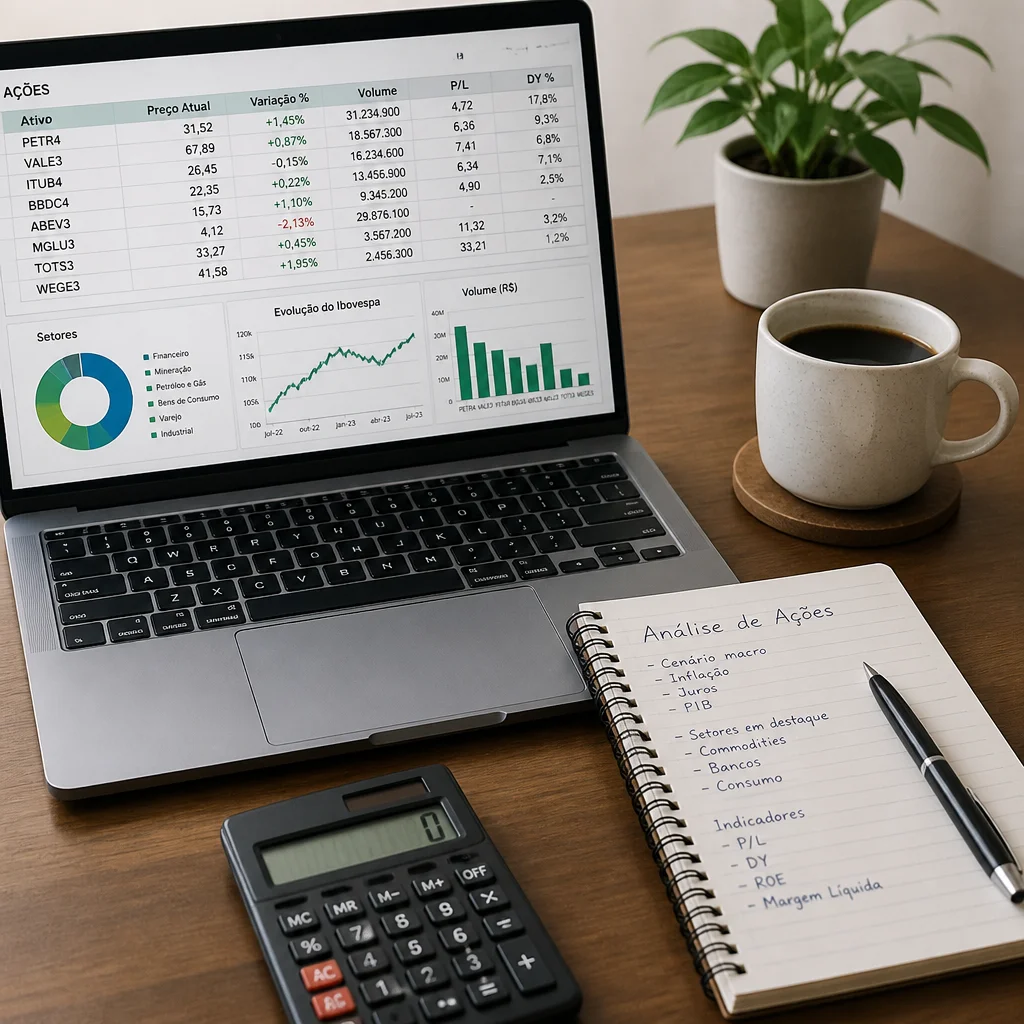
O que é análise fundamentalista e por que ela importa
A análise fundamentalista é o método que busca descobrir quanto uma empresa realmente vale a partir dos seus números, do seu setor e das suas perspectivas futuras. Em vez de olhar apenas para o preço da ação na tela, o investidor fundamentalista estuda o negócio por trás do ticker: receita, lucro, dívidas, geração de caixa, qualidade da gestão e vantagens competitivas. É a abordagem preferida de investidores de longo prazo, como Warren Buffett, que costumam dizer que preferem comprar uma empresa excelente a um preço justo do que uma empresa medíocre a um preço barato.
Para iniciantes, a análise fundamentalista pode parecer intimidadora no começo, cheia de siglas e fórmulas. Mas a verdade é que os conceitos essenciais são simples e acessíveis. Com um pouco de estudo e disciplina, qualquer pessoa consegue avaliar se uma empresa é saudável e se o preço pedido pelo mercado faz sentido. Este guia apresenta os principais indicadores, como interpretá-los e como usá-los na prática para tomar decisões mais conscientes.
Comece entendendo o negócio, não os números
Antes de olhar qualquer indicador, é fundamental entender o que a empresa faz. Qual é o seu produto ou serviço? Quem são seus clientes? Como ela ganha dinheiro? Quais são seus concorrentes? Qual é o tamanho do mercado em que atua? Essas perguntas parecem básicas, mas muitos investidores compram ações sem saber responder a nenhuma delas.
Prefira empresas cujo modelo de negócio você compreende. Se você não consegue explicar em uma frase como a companhia gera lucro, provavelmente não deveria investir nela. Familiaridade com o setor ajuda a identificar riscos e oportunidades que passam despercebidos por quem só olha gráficos. Empresas de energia, bancos, varejo e saneamento, por exemplo, têm dinâmicas bem diferentes entre si, e entender essas diferenças é o primeiro passo de qualquer análise séria.
Preço sobre lucro: o indicador mais popular
O preço sobre lucro, conhecido como P/L, é provavelmente o indicador mais citado no mercado. Ele mostra quantos anos de lucro atual seriam necessários para pagar o preço da ação. Um P/L de dez significa que, mantendo o lucro constante, o investidor levaria dez anos para recuperar o valor investido por meio dos lucros da empresa.
Um P/L baixo pode indicar que a ação está barata, mas também pode sinalizar problemas: lucros em queda, setor em declínio ou riscos ocultos. Um P/L alto pode indicar que o mercado espera crescimento acelerado, mas também pode ser sinal de euforia exagerada. A chave é comparar o P/L da empresa com o de concorrentes do mesmo setor e com o próprio histórico dela. Nunca analise esse número isoladamente.
Preço sobre valor patrimonial e o que ele revela
O preço sobre valor patrimonial, ou P/VP, compara o preço de mercado da ação com o patrimônio líquido da empresa por ação. Um P/VP abaixo de um sugere que a ação está sendo negociada por menos do que o valor contábil dos seus ativos. Isso pode indicar oportunidade, mas também pode refletir desconfiança do mercado em relação à qualidade desses ativos ou à capacidade da empresa de gerar lucro.
Empresas intensivas em ativos, como indústrias e bancos, costumam ter P/VP mais relevante. Já companhias de tecnologia e serviços, cujo valor está mais em marcas, patentes e capital humano do que em ativos físicos, tendem a ter P/VP naturalmente mais alto. Por isso, o contexto do setor é essencial para interpretar esse indicador corretamente.
Retorno sobre patrimônio: eficiência em gerar lucro
O retorno sobre patrimônio líquido, ou ROE, mede a eficiência da empresa em transformar o capital dos sócios em lucro. Um ROE de quinze por cento significa que, para cada cem reais de patrimônio, a empresa gera quinze reais de lucro. Quanto maior e mais consistente esse número ao longo dos anos, melhor.
Empresas com ROE alto costumam ter vantagens competitivas fortes, como marcas poderosas, escala ou eficiência operacional. No entanto, é preciso cuidado: um ROE elevado pode ser resultado de endividamento excessivo, que aumenta o risco. Por isso, sempre analise o ROE em conjunto com o nível de dívida da companhia. Um ROE alto com dívida controlada é sinal de qualidade; um ROE alto com dívida explosiva é sinal de alerta.
Dívida líquida e saúde financeira
Empresas endividadas são mais vulneráveis a crises econômicas e a períodos de juros altos. A dívida líquida sobre patrimônio ou sobre EBITDA mostra o quanto a companhia deve em relação à sua capacidade de gerar caixa. Valores muito altos indicam risco elevado, especialmente em setores cíclicos.
Uma regra prática é preferir empresas com dívida líquida inferior a duas vezes o EBITDA, embora esse limite varie conforme o setor. Empresas de infraestrutura, por exemplo, costumam operar com mais alavancagem por causa do fluxo de caixa previsível. Já empresas de tecnologia e serviços tendem a ter dívidas menores. Analise sempre em contexto e verifique se a dívida está em moeda local ou estrangeira, pois dívidas em dólar podem explodir em períodos de desvalorização cambial.
Margens de lucro e eficiência operacional
As margens de lucro revelam quanto da receita sobra após os custos e despesas. A margem bruta mostra a eficiência da produção ou do serviço. A margem operacional considera também as despesas administrativas e comerciais. A margem líquida é o que sobra depois de tudo, incluindo impostos e juros.
Margens altas e estáveis indicam poder de precificação e controle de custos. Margens em queda podem sinalizar aumento de concorrência, problemas operacionais ou mudanças no mercado. Compare as margens da empresa com as de concorrentes e acompanhe a evolução ao longo dos trimestres. Empresas que conseguem manter ou ampliar margens em cenários adversos tendem a ser mais resilientes.
Dividend yield e payout: renda para o acionista
Para quem busca renda passiva, os dividendos são parte central da análise. O dividend yield mostra a relação entre o dividendo pago e o preço da ação. Um yield de seis por cento significa que, para cada cem reais investidos, a empresa distribuiu seis reais em proventos no período.
Mas o yield sozinho não conta a história. É preciso olhar o payout, que indica a porcentagem do lucro distribuída. Payouts muito altos podem indicar falta de reinvestimento no negócio, o que compromete o crescimento futuro. Payouts muito baixos podem sinalizar que a empresa prefere reter lucros para expandir. O ideal é encontrar empresas com payout sustentável, histórico de pagamentos consistentes e lucros crescentes, pois só assim os dividendos continuarão fluindo no futuro.
Lendo os relatórios da empresa
Os relatórios trimestrais e o formulário de referência são fontes preciosas de informação. Ali você encontra os resultados detalhados, os comentários da administração, os riscos do negócio e os planos futuros. Ler esses documentos regularmente é o que diferencia o investidor informado do investidor que só olha manchetes.
Não é necessário entender cada linha. Foque nos números principais: receita, lucro, margem, dívida e geração de caixa. Leia também a mensagem da diretoria, que costuma explicar o desempenho do trimestre e as perspectivas para os próximos meses. Com o tempo, você desenvolve sensibilidade para identificar sinais de força ou fraqueza antes que o mercado reaja.
Comparando empresas do mesmo setor
Nenhum indicador faz sentido no vácuo. Uma empresa com P/L de quinze pode estar cara se seus concorrentes negociam a oito, ou barata se o setor inteiro negocia a vinte e cinco. Por isso, sempre compare a empresa analisada com seus pares. Monte uma tabela com P/L, P/VP, ROE, margem líquida, dívida e dividend yield das principais companhias do setor.
Essa comparação revela quem está mais eficiente, quem está mais barato e quem oferece melhor combinação de risco e retorno. Também ajuda a identificar se o mercado está premiando ou punindo determinado segmento por razões conjunturais ou estruturais. Análise comparativa é uma das ferramentas mais poderosas do investidor fundamentalista.
Erros comuns na análise fundamentalista
O primeiro erro é analisar apenas um indicador. P/L baixo não garante boa compra, e dividend yield alto não garante renda futura. O segundo é ignorar o setor e o contexto econômico. Uma empresa pode parecer barata simplesmente porque o mercado espera deterioração do segmento. O terceiro é confiar em dados desatualizados, quando os resultados trimestrais já mostraram mudanças importantes.
Outro erro frequente é se apaixonar pela empresa e ignorar sinais negativos. Investidores tendem a defender suas escolhas mesmo diante de evidências contrárias. Mantenha a objetividade e revise suas teses periodicamente. Por fim, não confunda empresa boa com ação barata. Uma excelente companhia pode estar cara, e uma empresa fraca pode estar barata. O equilíbrio entre qualidade e preço é o que define boas oportunidades.
Conclusão: análise é a base da decisão consciente
A análise fundamentalista é a ferramenta que transforma o investidor iniciante em alguém capaz de tomar decisões baseadas em fatos, não em palpites. Entenda o negócio, estude os indicadores, compare com concorrentes e leia os relatórios. Não existe fórmula mágica, mas existe método. Com disciplina e estudo contínuo, você desenvolve critérios próprios e passa a identificar oportunidades que a maioria dos investidores deixa passar. A bolsa recompensa quem se prepara, e a análise fundamentalista é o alicerce dessa preparação.