O que é o seguro europeu para autoturismo e por que ele é indispensável
Planejar uma viagem de carro pela Europa é um dos projetos mais empolgantes que um viajante pode ter. Estradas bem conservadas, paisagens variadas e a liberdade de parar onde quiser fazem do autoturismo uma experiência única. No entanto, existe um item que não pode faltar no planejamento: o seguro europeu para autoturismo. Trata-se de um conjunto de coberturas obrigatórias e opcionais que garantem proteção legal, financeira e operacional durante toda a jornada, evitando que imprevistos transformem o sonho em pesadelo.
Diferente do que muitos imaginam, o seguro contratado no país de origem raramente cobre sinistros ocorridos em território europeu. Cada nação tem suas próprias exigências de responsabilidade civil, e circular sem a documentação correta pode gerar multas pesadas, apreensão do veículo e até responsabilização criminal. Por isso, entender como funciona o seguro europeu para autoturismo é o primeiro passo para uma viagem tranquila e bem-sucedida.
Neste guia, vamos detalhar o que compõe esse seguro, quais coberturas são realmente necessárias, como contratar, quanto custa e quais erros evitar. Se você está planejando uma road trip pelo continente europeu, este conteúdo vai ajudar a tomar decisões mais conscientes e a montar uma proteção sob medida para o seu perfil.
As camadas de proteção que compõem o seguro europeu
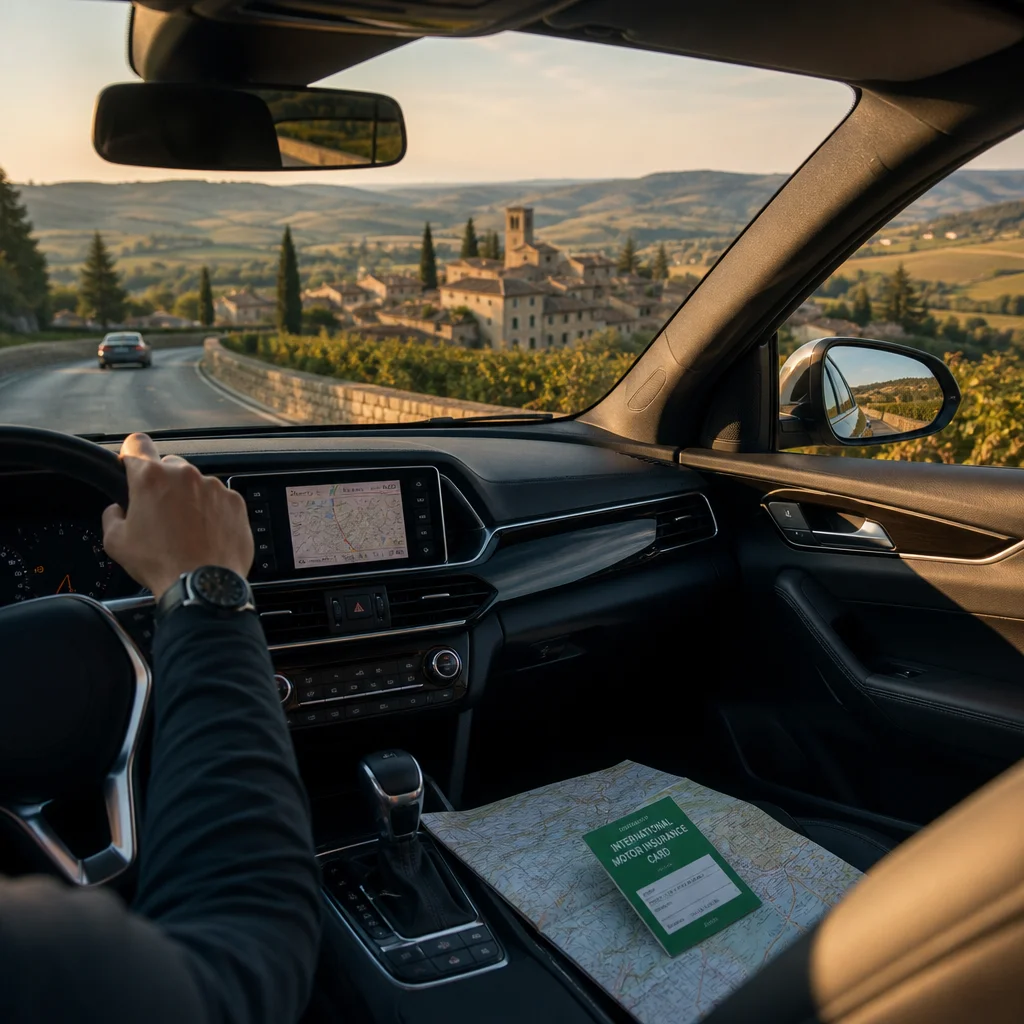
O seguro europeu para autoturismo não é um produto único, mas sim uma combinação de diferentes coberturas que se complementam. A primeira camada é a responsabilidade civil obrigatória, que cobre danos causados a terceiros, como outros veículos, propriedades públicas e privadas e pessoas feridas. Essa é a cobertura mínima exigida por lei em praticamente todos os países europeus e é comprovada por meio da Carta Verde, documento internacional reconhecido em mais de quarenta nações.
A segunda camada é a cobertura de danos ao próprio veículo, conhecida como casco. Ela protege contra colisão, capotamento, roubo, furto, incêndio, vandalismo e fenômenos naturais como granizo e enchentes. Para carros alugados, essa cobertura costuma vir embutida, mas com franquias elevadas que podem ser reduzidas por meio de seguros adicionais. A terceira camada é a assistência em viagem, que oferece serviços como reboque, socorro mecânico, troca de pneu, envio de combustível, carro reserva e até hospedagem em caso de pane prolongada.
Há ainda coberturas complementares, como proteção jurídica, adiantamento de fiança, seguro de acidentes pessoais para os ocupantes e cobertura para bagagens e objetos pessoais transportados no veículo. Cada uma delas atende a um risco específico, e a escolha depende do tipo de viagem, do valor do carro e do perfil do condutor. O ideal é montar uma proteção sob medida, sem excessos, mas também sem lacunas perigosas.
A Carta Verde e sua função no autoturismo europeu
A Carta Verde é o documento que comprova a existência de seguro de responsabilidade civil válido em território europeu. Ela funciona como uma espécie de passaporte do seguro automotivo e é aceita em praticamente todos os países da União Europeia, além de Noruega, Islândia, Liechtenstein, Suíça e Reino Unido. Fora desse bloco, também é reconhecida em nações dos Bálcãs, na Turquia e em alguns países do norte da África.
Sem a Carta Verde, o turista pode ser impedido de entrar em determinados países ou ser obrigado a contratar um seguro local na fronteira, geralmente a preços elevados e com cobertura limitada. Em blitz de trânsito, a ausência do documento pode resultar em multas pesadas e até na apreensão do veículo. Por isso, é fundamental solicitar a Carta Verde com antecedência junto à seguradora, verificando se todos os países do roteiro estão incluídos.
É importante lembrar que a Carta Verde cobre apenas a responsabilidade civil. Ela não protege o seu veículo contra roubo, colisão ou danos próprios. Para essas situações, é necessário contratar coberturas adicionais. Além disso, a Carta Verde tem prazo de validade e precisa estar dentro do período da viagem. Leve sempre uma cópia impressa e uma versão digital no celular, pois nem todos os locais têm acesso à internet para validar documentos eletrônicos.
Como escolher as coberturas ideais para o seu roteiro
A escolha das coberturas depende de vários fatores: duração da viagem, países visitados, tipo de veículo, perfil do condutor e orçamento disponível. Para viagens curtas, de poucos dias, a responsabilidade civil e uma assistência básica podem ser suficientes. Já para viagens longas, que atravessam vários países e incluem trechos em regiões remotas, é recomendável contratar uma proteção mais robusta, com casco, assistência 24 horas e cobertura para bagagens.
Se o veículo é alugado, é fundamental avaliar a franquia oferecida pela locadora e considerar a contratação de um seguro de redução de franquia. Essa cobertura pode ser obtida diretamente com a locadora ou com empresas independentes, geralmente a preços mais competitivos. Também vale verificar se o cartão de crédito utilizado no aluguel oferece cobertura automotiva internacional como benefício, o que pode complementar a apólice principal.
Para quem viaja com o próprio carro, é essencial verificar se a apólice atual permite a extensão territorial e se a Carta Verde pode ser emitida. Caso contrário, é preciso contratar uma cobertura específica para viagens internacionais. Em ambos os casos, ler as condições gerais com atenção é indispensável para entender exclusões, franquias e limites de indenização.
Como contratar o seguro europeu para autoturismo passo a passo
O primeiro passo é definir o roteiro completo, listando todos os países por onde você vai passar, incluindo aqueles apenas de trânsito. Em seguida, verifique com sua seguradora atual se a apólice cobre viagens internacionais e se a Carta Verde pode ser emitida. Se a resposta for negativa, pesquise seguradoras especializadas em seguros de viagem e assistência automotiva.
Compare pelo menos três cotações, analisando não apenas o preço, mas também as coberturas, franquias, limites de indenização e rede de assistência. Verifique se a empresa oferece atendimento em português ou em idioma que você domine e se tem suporte 24 horas por telefone ou aplicativo. Leia as condições gerais com atenção, identificando exclusões e restrições.
Depois de escolher, reúna a documentação necessária, preencha o formulário com atenção e efetue o pagamento. Guarde a apólice, a Carta Verde e os comprovantes em local seguro. Antes de viajar, revise o veículo, confira pneus, freios, óleo e luzes, e familiarize-se com as regras de trânsito dos países do roteiro. A melhor proteção é sempre a combinação de um bom seguro com uma direção responsável.
Quanto custa e como economizar sem perder proteção
O custo do seguro europeu para autoturismo varia conforme o país de origem, o tipo de veículo, a duração da viagem, os países incluídos e o perfil do condutor. Em média, uma apólice de responsabilidade civil para viagens curtas pode custar algumas dezenas de euros, enquanto pacotes completos com casco, assistência e coberturas adicionais podem ultrapassar centenas de euros. Para carros alugados, o seguro costuma representar entre vinte e quarenta por cento do valor total do aluguel.
Para economizar, algumas estratégias funcionam bem. Contratar com antecedência evita taxas de urgência. Comparar seguradoras independentes em vez de aceitar apenas o seguro da locadora pode reduzir custos significativamente. Verificar se o cartão de crédito usado na compra da passagem ou do aluguel oferece cobertura automotiva internacional é outra dica valiosa. Ajustar a franquia conforme sua capacidade financeira também ajuda a equilibrar preço e risco.
Evite, no entanto, cortar coberturas essenciais apenas para reduzir o prêmio. Um seguro barato que não cobre o essencial pode sair muito caro no fim. O ideal é encontrar o ponto de equilíbrio entre proteção adequada e custo razoável, sempre com base no seu roteiro e no seu perfil de viagem.
Erros comuns que comprometem a proteção
Um dos erros mais frequentes é presumir que o seguro do cartão de crédito resolve tudo. Na prática, essas coberturas costumam ter limitações, franquias elevadas e exigem pagamento prévio de despesas, com reembolso posterior. Outro erro é não verificar se todos os países do roteiro estão incluídos na apólice. Muitos turistas descobrem tarde demais que a Carta Verde não cobre determinada nação e precisam contratar cobertura emergencial na fronteira.
Também é comum ignorar as exclusões da apólice, como direção sob efeito de álcool, uso do veículo para transporte remunerado ou participação em eventos automobilísticos. Deixar de registrar boletim de ocorrência em caso de acidente, não fotografar o veículo antes e depois da locação e não comunicar o sinistro dentro do prazo estipulado são falhas que podem levar à recusa de indenização.
Por fim, confiar apenas na cobertura básica da locadora pode ser um erro. Essas apólices costumam ter franquias altíssimas e limitações que só ficam claras no momento do problema. Vale sempre considerar uma proteção adicional, especialmente em viagens longas ou por regiões com maior incidência de roubos e acidentes.
Conclusão
O seguro europeu para autoturismo é um investimento em tranquilidade e segurança. Ele garante que você esteja protegido legalmente, financeiramente e operacionalmente durante toda a viagem, permitindo que o foco esteja nas paisagens, na cultura e nas experiências que só uma road trip europeia proporciona. Escolher a cobertura certa exige pesquisa, comparação e atenção aos detalhes, mas o esforço compensa. Com um bom seguro, documentos organizados e direção responsável, sua viagem pela Europa se torna uma lembrança inesquecível, livre de preocupações e imprevistos financeiros. Boa estrada e boa viagem.