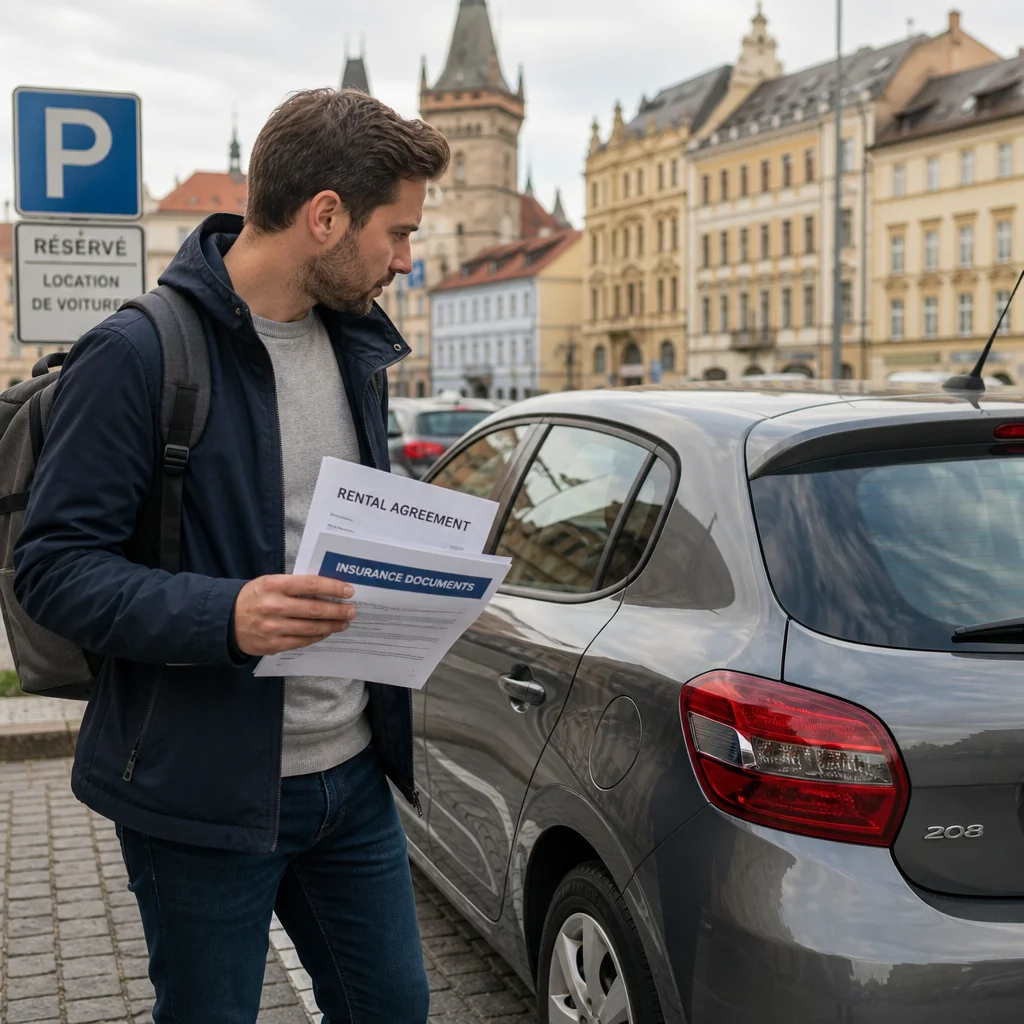
Por que o Seguro de Carro Alugado é um Ponto Crítico na Europa
Alugar um carro na Europa é uma das formas mais práticas e prazerosas de explorar o continente. Você define o ritmo, para onde quiser e descobre vilarejos que jamais apareceriam em um roteiro de trem. No entanto, existe um detalhe que costuma transformar viagens tranquilas em dores de cabeça financeiras: o seguro de viagem para carro alugado na Europa. É nesse momento, no balcão da locadora, que muitos turistas assinam contratos sem ler e descobrem, meses depois, que pagaram centenas de euros por coberturas redundantes ou que ficaram desprotegidos em situações específicas.
O problema central está nas franquias. Ao alugar um carro, a locadora oferece um seguro básico obrigatório, mas ele vem com uma franquia que pode chegar a dois mil euros ou mais. Isso significa que, em caso de dano, o cliente paga esse valor do próprio bolso antes que a seguradora cubra o restante. Para reduzir essa exposição, a locadora oferece pacotes adicionais, geralmente caros e com coberturas que podem ser obtidas por fora, em condições melhores. Entender esse jogo é essencial para economizar sem abrir mão da proteção.
O que a Franquia Realmente Significa
A franquia, também chamada de dedutível, é o valor máximo que o locatário paga em caso de sinistro. Se a franquia é de mil e quinhentos euros e o conserto custa dois mil, o cliente paga mil e quinhentos e a seguradora cobre os quinhentos restantes. Se o conserto custa oitocentos, o cliente paga os oitocentos integralmente. Ou seja, a franquia funciona como um teto de responsabilidade do motorista, e não como um valor fixo a ser pago em qualquer situação.
O tamanho da franquia varia conforme o país, a categoria do veículo e o histórico do locatário. Carros de luxo, SUVs e veículos automáticos costumam ter franquias mais altas. Em países como Itália, Espanha e Portugal, onde o índice de sinistros é elevado, as franquias tendem a ser maiores. Já em nações como Alemanha e Áustria, os valores são mais moderados, mas ainda assim significativos.
É importante entender que a franquia não é uma taxa administrativa, mas sim um valor de responsabilidade. Muitas locadoras cobram uma pré-autorização no cartão de crédito no momento da retirada do veículo, bloqueando esse valor como garantia. Se houver dano, o valor é debitado. Se não houver, é liberado após a devolução. Esse bloqueio pode comprometer o limite do cartão durante toda a viagem, o que é um detalhe frequentemente ignorado pelos turistas.
Os Pacotes de Seguro Oferecidos pela Locadora
No balcão da locadora, o atendente costuma apresentar uma série de opções de seguro, geralmente com nomes comerciais que variam de empresa para empresa. Os mais comuns são a redução de franquia, o seguro total, a proteção de vidros e pneus, a cobertura para danos na parte inferior do veículo e a proteção contra roubo. Cada um tem um preço diário, e a soma pode dobrar ou triplicar o valor original do aluguel.
A redução de franquia diminui o valor que o cliente paga em caso de sinistro, mas não elimina completamente a responsabilidade. Já o seguro total, também chamado de zero franquia, elimina a exposição financeira do locatário em praticamente todas as situações cobertas. A proteção de vidros e pneus é especialmente útil em estradas com pedras soltas ou em regiões montanhosas, onde esses danos são frequentes. A cobertura para a parte inferior do veículo protege contra danos causados por buracos, lombadas e obstáculos na estrada.
O problema é que esses pacotes costumam ser vendidos de forma agressiva e com preços elevados. Um seguro total pode custar entre trinta e cinquenta euros por dia, o que em uma viagem de dez dias representa trezentos a quinhentos euros adicionais. Para muitos viajantes, esse valor é significativo e merece ser comparado com alternativas disponíveis no mercado.
A Alternativa dos Seguros Independentes
Nos últimos anos, cresceu muito a oferta de seguros independentes para carros alugados, vendidos por empresas especializadas em viagens. Esses seguros funcionam de forma diferente: o cliente recusa os pacotes da locadora, mantém a franquia original e contrata uma apólice paralela que reembolsa o valor pago em caso de sinistro. O processo exige que o cliente pague a franquia à locadora e depois solicite o reembolso à seguradora independente, apresentando documentação comprobatória.
A grande vantagem é o preço. Um seguro independente pode custar entre cinco e quinze euros por dia, muito menos do que os pacotes oferecidos no balcão. Além disso, essas apólices costumam cobrir itens que a locadora exclui, como danos a vidros, pneus, espelhos e parte inferior do veículo. Algumas ainda incluem cobertura para bagagem, despesas médicas e até perda de dias de viagem em caso de sinistro grave.
Por outro lado, existem desvantagens. O reembolso não é imediato e depende da apresentação de documentos, o que pode levar semanas. Além disso, o cliente precisa adiantar o valor da franquia, o que exige limite disponível no cartão de crédito. Também é fundamental ler as condições gerais com atenção, pois algumas apólices têm exclusões importantes, como direção em estradas não pavimentadas ou uso do veículo por condutores não declarados.
Como Escolher a Melhor Opção
A escolha entre contratar o seguro da locadora ou um seguro independente depende do perfil do viajante, do tipo de viagem e do orçamento disponível. Para viagens curtas, de dois ou três dias, os pacotes da locadora podem ser mais práticos, pois evitam a burocracia do reembolso posterior. Já para viagens longas, de uma semana ou mais, o seguro independente costuma ser muito mais econômico.
Outro fator importante é o tipo de cartão de crédito utilizado. Muitos cartões premium oferecem cobertura para carros alugados como benefício, desde que o aluguel seja pago com o cartão e o cliente recuse o seguro da locadora. Essa cobertura geralmente inclui danos ao veículo e roubo, mas não cobre responsabilidade civil a terceiros, que já está incluída no seguro obrigatório da locadora. Verificar esse benefício antes de viajar pode economizar centenas de euros.
Também é essencial considerar o roteiro. Viagens por regiões montanhosas, estradas de terra ou áreas com alto índice de roubo exigem coberturas mais robustas. Já viagens urbanas por cidades bem sinalizadas e com trânsito moderado podem se contentar com uma proteção mais básica. O importante é não sair do balcão sem entender exatamente o que está contratado e quais são as limitações.
Dicas Práticas para Reduzir Riscos e Custos
Antes de retirar o carro, faça uma inspeção minuciosa e registre tudo. Fotografe e filme o veículo por todos os ângulos, incluindo rodas, para-choques, vidros, retrovisores e interior. Anote qualquer risco, amassado ou detalhe fora do padrão no contrato de retirada. Isso evita cobranças indevidas na devolução, especialmente quando a franquia é alta.
Confira também o nível de combustível, a quilometragem e as condições dos pneus. Verifique se o estepe, o macaco e o triângulo de sinalização estão presentes. Em alguns países, a ausência desses itens pode gerar multas. Ao devolver o carro, faça nova inspeção com o atendente e peça confirmação por escrito de que não há danos.
Outra dica é evitar retirar o carro em aeroportos, onde as taxas costumam ser mais altas. Locadoras em centros urbanos ou estações de trem geralmente oferecem preços melhores. Além disso, reserve com antecedência e compare preços em sites especializados. Pequenas diferenças de valor podem representar economias significativas no fim da viagem.
Documentos e Procedimentos em Caso de Sinistro
Em caso de acidente, a primeira atitude é garantir a segurança de todos e sinalizar o local. Se houver feridos, acione imediatamente o serviço de emergência local. Em seguida, chame a polícia e registre o boletim de ocorrência, mesmo que o dano pareça pequeno. Sem esse documento, a seguradora pode se recusar a cobrir o sinistro.
Fotografe o local, os veículos envolvidos, as placas e os documentos dos outros condutores. Anote nomes, telefones e números de apólice. Comunique a locadora imediatamente e siga as instruções recebidas. Se você contratou um seguro independente, informe também essa empresa e guarde todos os comprovantes de pagamento e documentos gerados.
Nunca assuma responsabilidade ou faça acordos verbais no local do acidente. Deixe que as autoridades e as seguradoras conduzam o processo. Em muitos países, admitir culpa pode invalidar a cobertura ou reduzir o valor da indenização. Mantenha a calma, siga os procedimentos e documente tudo com o máximo de detalhes possível.
Conclusão
O seguro de viagem para carro alugado na Europa é um tema que exige atenção, mas que pode ser dominado com informação e planejamento. Entender o que é franquia, comparar os pacotes da locadora com seguros independentes, verificar benefícios do cartão de crédito e inspecionar o veículo com cuidado são atitudes que fazem toda a diferença no orçamento final. Com essas estratégias, você reduz custos, evita surpresas desagradáveis e garante que sua road trip pela Europa seja lembrada pelas paisagens e experiências, e não pelos problemas financeiros.