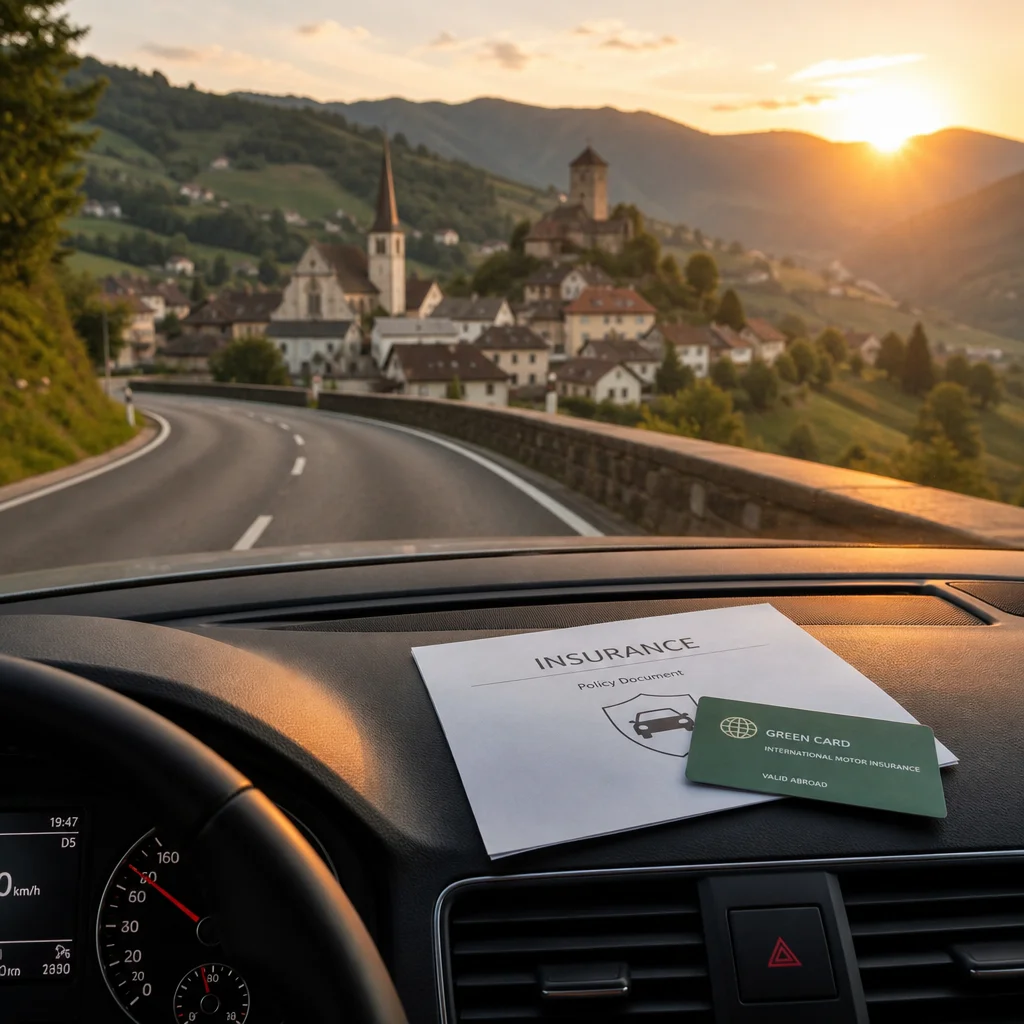
O que é o seguro europeu para autoturistas
Quem planeja cruzar fronteiras com o próprio carro ou com um veículo alugado precisa entender que a proteção básica do país de origem quase nunca é suficiente fora do território nacional. O seguro europeu para autoturistas é justamente o conjunto de coberturas e documentos que garantem que você esteja protegido em caso de acidente, roubo, danos a terceiros ou problemas mecânicos durante uma viagem por vários países do continente. Sem ele, uma simples colisão em uma estrada alemã ou uma pane na Espanha pode se transformar em um prejuízo financeiro enorme e em uma dor de cabeça burocrática difícil de resolver longe de casa.
A lógica é simples: cada país tem suas próprias regras de responsabilidade civil obrigatória, e o seguro contratado no Brasil, por exemplo, normalmente não cobre sinistros ocorridos na Europa. Por isso, o viajante precisa de uma apólice específica, muitas vezes chamada de seguro de responsabilidade civil no exterior, que atenda aos requisitos mínimos de cada nação por onde pretende passar. Esse tipo de cobertura é exigido em praticamente todos os países europeus e é fiscalizado em blitz de fronteira, especialmente em regiões com livre circulação de pessoas.
Além da obrigatoriedade legal, existe a questão prática. Dirigir em outro país envolve riscos adicionais: sinalização diferente, regras de trânsito específicas, condições climáticas variadas e estradas desconhecidas. Um seguro bem estruturado não serve apenas para cumprir a lei, mas para dar tranquilidade real ao motorista e aos passageiros. Neste guia, vamos detalhar o que é o seguro europeu para autoturistas, quais documentos são indispensáveis, como funciona a Carta Verde, quais coberturas valem a pena e como contratar sem cair em armadilhas.
Carta Verde: o documento essencial para circular na Europa
A Carta Verde, também conhecida como International Motor Insurance Card, é provavelmente o documento mais importante para quem viaja de carro pela Europa. Trata-se de um certificado internacional que comprova que o veículo possui seguro de responsabilidade civil válido em diversos países. Ela foi criada justamente para facilitar a circulação de veículos entre nações e é aceita em grande parte do continente europeu, além de alguns países do norte da África e do Oriente Médio.
O funcionamento é relativamente simples. Quando você contrata uma apólice que inclui a Carta Verde, a seguradora emite um documento físico ou digital que lista os países cobertos. Em caso de acidente, esse documento serve como prova de que você tem seguro e permite que a vítima acione a indenização diretamente pela seguradora, sem precisar recorrer a processos judiciais complicados. Sem a Carta Verde, o motorista pode ser multado, ter o veículo apreendido ou ser obrigado a contratar um seguro local na fronteira, geralmente a preços elevados e com cobertura limitada.
É importante destacar que a Carta Verde cobre apenas a responsabilidade civil, ou seja, danos causados a terceiros. Ela não protege o seu próprio veículo contra roubo, incêndio ou colisão. Por isso, muitos viajantes optam por complementar a Carta Verde com um seguro de assistência veicular e coberturas adicionais. Outro ponto de atenção é a validade: a Carta Verde tem prazo de vigência e precisa estar dentro do período da viagem. Verifique sempre as datas antes de sair de casa e leve uma cópia impressa, além da versão digital, para evitar problemas em locais sem internet.
Quais países exigem o seguro e como funciona a fiscalização
Praticamente todos os países da União Europeia, além de Noruega, Suíça, Islândia e Liechtenstein, exigem algum tipo de seguro de responsabilidade civil para veículos que circulam em seu território. Em muitos casos, a Carta Verde é aceita como comprovação válida. Já em países como a Turquia, a Sérvia e algumas nações dos Bálcãs, pode ser necessário contratar um seguro específico na fronteira, mesmo que você já tenha a Carta Verde.
A fiscalização varia bastante. Em regiões com fronteiras abertas, como o espaço Schengen, é comum não haver controle sistemático. No entanto, isso não significa que o seguro seja opcional. Em caso de acidente, a polícia local vai exigir a documentação, e a ausência de seguro pode gerar multas pesadas, responsabilização criminal e até a apreensão do veículo. Além disso, seguradoras podem se recusar a cobrir sinistros ocorridos em países não listados na apólice, o que deixa o motorista totalmente desprotegido.
Outro ponto importante é que alguns países exigem comprovação de seguro mesmo para veículos alugados. Nesse caso, a locadora geralmente oferece uma cobertura básica, mas ela costuma ter franquia alta e limitações. Muitos viajantes preferem contratar um seguro adicional independente para reduzir riscos. Antes de viajar, pesquise as exigências específicas de cada país do roteiro e confirme com a seguradora se a sua apólice cobre todas as nações por onde você pretende passar. Uma lista desatualizada pode custar caro.
Tipos de cobertura disponíveis para autoturistas
O seguro europeu para autoturistas não se resume à responsabilidade civil obrigatória. Existem diversas coberturas adicionais que podem ser contratadas conforme o perfil da viagem e o valor do veículo. Conhecer cada uma delas ajuda a montar uma proteção sob medida e a evitar gastos desnecessários.
A primeira e mais básica é a responsabilidade civil, que cobre danos causados a terceiros, incluindo outros veículos, propriedades e pessoas. É essa cobertura que a Carta Verde representa. A segunda é a cobertura de danos ao próprio veículo, conhecida como casco. Ela protege contra colisão, roubo, incêndio, fenômenos naturais e vandalismo. Para carros novos ou de valor elevado, essa cobertura é praticamente indispensável.
Há também a assistência veicular, que oferece serviços como reboque, socorro mecânico, troca de pneu, envio de combustível e até transporte alternativo em caso de pane. Em viagens longas, esse tipo de assistência é um alívio, especialmente em regiões remotas. Outra cobertura relevante é a de acidentes pessoais, que garante indenização em caso de lesões ou morte do motorista e dos passageiros. Por fim, existem coberturas extras como proteção jurídica, adiantamento de fiança e cobertura para bagagens e objetos pessoais dentro do veículo.
O ideal é avaliar o roteiro, o tempo de viagem e o valor do carro antes de decidir. Uma viagem curta por países vizinhos pode exigir apenas a responsabilidade civil e uma assistência básica. Já uma travessia de várias semanas por diferentes climas e estradas exige uma apólice mais robusta. Sempre leia as condições gerais e verifique as exclusões, como uso do veículo para fins comerciais, direção sob efeito de álcool ou participação em competições.
Como contratar o seguro europeu passo a passo
Contratar o seguro europeu para autoturistas é mais simples do que parece, mas exige atenção a detalhes que podem fazer toda a diferença. O primeiro passo é definir o roteiro completo, listando todos os países por onde você vai passar, incluindo aqueles de trânsito rápido. Muitas pessoas esquecem que cruzar um país por poucas horas já exige cobertura válida naquele território.
Em seguida, pesquise seguradoras especializadas em seguros internacionais ou corretoras que trabalhem com esse tipo de apólice. Compare não apenas o preço, mas também as coberturas, as franquias, os limites de indenização e a rede de assistência. Verifique se a empresa tem atendimento em português ou em um idioma que você domine, e se oferece suporte 24 horas por telefone ou aplicativo.
Depois de escolher a apólice, reúna a documentação necessária: passaporte ou documento de identidade válido, carteira de motorista, documento do veículo, comprovante de residência e, no caso de carro alugado, o contrato de locação. Preencha o formulário com atenção, informando corretamente as datas de início e fim da viagem e os países que serão visitados. Qualquer erro pode invalidar a cobertura.
Após a contratação, guarde a apólice, a Carta Verde e os comprovantes de pagamento em local seguro. Leve cópias impressas e também versões digitais no celular. Anote os telefones de emergência da seguradora e salve no celular. Em caso de sinistro, entre em contato imediatamente, registre boletim de ocorrência quando exigido e siga as orientações da central de atendimento. Nunca assuma responsabilidade ou faça acordos por conta própria sem consultar a seguradora.
Erros comuns que podem invalidar sua proteção
Mesmo com uma apólice bem contratada, alguns erros podem comprometer a cobertura e gerar prejuízos inesperados. O mais comum é não verificar se todos os países do roteiro estão incluídos. Muitas apólices cobrem a União Europeia, mas excluem países como Suíça, Noruega, Reino Unido e nações dos Bálcãs. Circular por essas áreas sem cobertura é arriscado e pode resultar em multas.
Outro erro frequente é ignorar as exclusões da apólice. Direção sob efeito de álcool, uso do veículo para transporte remunerado, participação em eventos automobilísticos e negligência na manutenção do carro são exemplos de situações que podem anular a indenização. Além disso, deixar de comunicar um sinistro dentro do prazo estipulado ou não apresentar a documentação exigida também pode levar à recusa do pagamento.
Muitos viajantes também subestimam a importância de registrar tudo. Fotos do acidente, dados dos envolvidos, boletim de ocorrência e testemunhas são fundamentais para agilizar o processo. Sem essas provas, a seguradora pode ter dificuldade em validar o sinistro. Por fim, confiar apenas na cobertura oferecida pela locadora de veículos pode ser um erro. Essas coberturas costumam ter franquias altas e limitações que só ficam claras no momento do problema. Vale sempre considerar uma proteção adicional.
Vale a pena contratar um seguro completo
A resposta depende do tipo de viagem, mas em geral sim, vale a pena. O custo do seguro europeu para autoturistas representa uma fração pequena do orçamento total da viagem, enquanto o risco de um sinistro sem cobertura pode chegar a milhares de euros. Um acidente leve em uma cidade europeia, por exemplo, pode gerar custos de reparo, indenização a terceiros, taxas administrativas e despesas com reboque que facilmente ultrapassam o valor da apólice.
Além do aspecto financeiro, o seguro traz tranquilidade. Saber que você tem suporte em caso de pane, que pode acionar assistência 24 horas e que está protegido legalmente permite aproveitar a viagem sem preocupações constantes. Para quem viaja com a família, então, a proteção se torna ainda mais importante, pois envolve crianças e passageiros que dependem do motorista.
O segredo é escolher a cobertura certa para o seu perfil. Não é preciso contratar o plano mais caro, mas é fundamental garantir que as coberturas essenciais estejam presentes e que os países do roteiro estejam todos incluídos. Pesquise, compare, leia as condições gerais e não hesite em tirar dúvidas com a seguradora antes de fechar o contrato. Uma viagem bem planejada começa com uma proteção bem escolhida.
Conclusão
O seguro europeu para autoturistas é muito mais do que uma exigência burocrática: é a garantia de que sua viagem pela Europa vai transcorrer com segurança e sem surpresas financeiras desagradáveis. Entender o papel da Carta Verde, conhecer as coberturas disponíveis e contratar uma apólice adequada ao seu roteiro são passos essenciais para qualquer motorista que pretende cruzar fronteiras. Com planejamento, pesquisa e atenção aos detalhes, você garante não apenas o cumprimento da lei, mas também a tranquilidade necessária para aproveitar cada quilômetro da estrada. Boa viagem e boas descobertas pelas estradas europeias.